Swapy, kontrakty perpetual, tokenizowane akcje i dozwolone rynki predykcyjne, wszystko w self-custody. AI przygotowuje każdą operację. Ty potwierdzasz.
ZALETY
Sparkling przygotowuje transakcje krypto, a Ty zawsze je zatwierdzasz.
Zaloguj się e-mailem. Według sparkl.ing Sparkling jest self-custodial, a frazę seed możesz wyeksportować.
"Pokaż mój PnL" lub "Wymień 100 USDC na ETH". I to wystarczy.
Long, short i hedge, z przygotowaniem przez agenta i Twoim potwierdzeniem.
Swapy między sieciami Solana, Ethereum, TON i Bitcoin (według sparkl.ing). Agent przygotowuje trasę przez DEX-y i mosty, a Ty ją sprawdzasz.
Agent proponuje, Ty zatwierdzasz. Każda wymiana czy transakcja najpierw pokazuje swoją ofertę.
Perpetual Futures: czym są wieczyste kontrakty futures?
Materiał zaktualizowany: wrzesień 2026. Ma charakter informacyjny i nie stanowi indywidualnej rekomendacji inwestycyjnej.
Perpetual futures to jeden z najczęściej używanych, a jednocześnie często słabo rozumianych instrumentów w handlu kryptowalutami. Kontrakt bez daty wygaśnięcia brzmi prosto, ale o tym, czy pozycja przetrwa tydzień, czy zostanie zamknięta w ciągu kilku minut, decyduje mechanika, która go trzyma w ryzach: margines, dźwignia, funding rate, likwidacja. Ten materiał rozkłada tę mechanikę na czynniki pierwsze i pokazuje, jak wygląda ona w praktyce w szerszym handlu kryptowalutami na Sparkling, gdzie perpetual futures są jednym z modułów, nie samodzielnym produktem. Zakłada przy tym podstawową znajomość handlu krypto; kto zaczyna od zera, od portfela po pierwszą transakcję, znajdzie te podstawy w poradniku o handlu kryptowalutami dla początkujących.
Krótko: najważniejsze informacje
- Perpetual futures nie mają daty wygaśnięcia; pozycję można utrzymywać bezterminowo, o ile margines pokrywa wymagania.
- Long zarabia na wzroście ceny, short na spadku; funding rate zbliża cenę kontraktu do ceny spot.
- Leverage wzmacnia zarówno zysk, jak i stratę, i może doprowadzić do pełnej likwidacji pozycji nawet przy krótkim skoku zmienności.
- W Sparkling agent przygotowuje propozycję pozycji, a wykonanie przez venue (Hyperliquid) następuje tylko po potwierdzeniu użytkownika.
- Dostępność w Polsce i status regulacyjny MiCA/CASP nie są jednoznaczne i wymagają weryfikacji na dzień otwierania pozycji.
Co to są perpetual futures?
Perpetual futures to kontrakt na cenę kryptowaluty bez daty wygaśnięcia: pozycję można utrzymywać bezterminowo, o ile margines pokrywa wymagania. Klasyczny kontrakt terminowy ma dzień rozliczenia, po którym pozycja przestaje istnieć, a strony rozliczają się po ustalonej cenie. Perpetual futures usuwają ten termin: pozycję można trzymać tydzień, miesiąc albo rok, o ile na koncie wystarcza margines, czyli zabezpieczenie wymagane do utrzymania otwartej pozycji. Zamiast dnia rozliczenia rynek perpetual ma mechanizm, który na bieżąco zbliża jego cenę do ceny spot instrumentu bazowego: funding rate. To właśnie brak terminu w połączeniu z tym mechanizmem odróżnia perpetual futures od zwykłych kontraktów terminowych i jest to w praktyce najczęściej myląca różnica dla kogoś, kto zna dotąd tylko rynek spot.
Czym perpetual futures różnią się od klasycznych kontraktów futures?
Obie konstrukcje służą do tego samego: zajęcia pozycji na przyszłą cenę instrumentu bazowego bez jego fizycznego posiadania. Różnią się jednak tym, co dzieje się z pozycją w czasie.
| Cecha | Perpetual futures | Kontrakt z terminem wygaśnięcia |
|---|---|---|
| Data wygaśnięcia | Brak, pozycję można trzymać bezterminowo | Ustalona z góry, po niej kontrakt rozlicza się automatycznie |
| Mechanizm zbliżający cenę do rynku spot | Funding rate płacony okresowo między stronami long i short | Naturalna konwergencja ceny do terminu wygaśnięcia |
| Typowy horyzont utrzymania pozycji | Od kilku godzin do wielu miesięcy, zależnie od strategii | Ograniczony datą wygaśnięcia serii kontraktu |
W obu przypadkach otwarcie pozycji wymaga marginesu, a jej powiększenie za pomocą leverage, czyli dźwigni finansowej opisanej w dalszej części, działa na tych samych zasadach.
Long i short: jak zarabia się na wzroście i spadku ceny
Otwarcie pozycji long oznacza zakład na wzrost ceny instrumentu bazowego: zysk pojawia się, gdy cena rośnie, strata, gdy spada. Short działa odwrotnie, zysk przy spadku, strata przy wzroście. W kontraktach perpetual obie strony pozycji są też stroną funding rate, opisanego szczegółowo w dalszej części tego materiału: to on utrzymuje cenę kontraktu w pobliżu ceny spot, niezależnie od tego, w którą stronę akurat przechylony jest rynek. Sama logika pozycji się przez to nie zmienia: long zarabia na wzroście, short na spadku, niezależnie od tego, ile w danym momencie kosztuje utrzymanie pozycji.
Margin i leverage: dźwignia finansowa, która wzmacnia też ryzyko
Margin to kapitał, który trzeba wyłożyć jako zabezpieczenie, żeby otworzyć i utrzymać pozycję, a leverage pozwala kontrolować pozycję wielokrotnie większą niż ten wniesiony margines. Na większości venue margines jest rozliczany w stablecoinach, najczęściej USDC, więc warto rozumieć też mechanizm ich działania, opisany w materiale o stablecoinach.
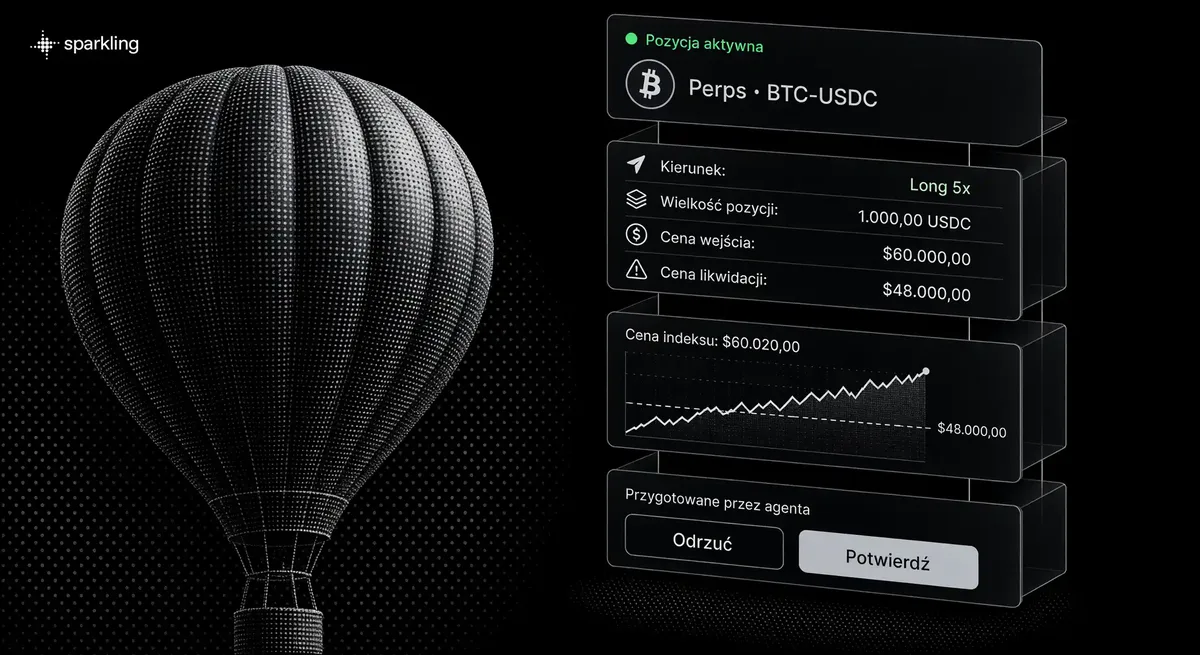
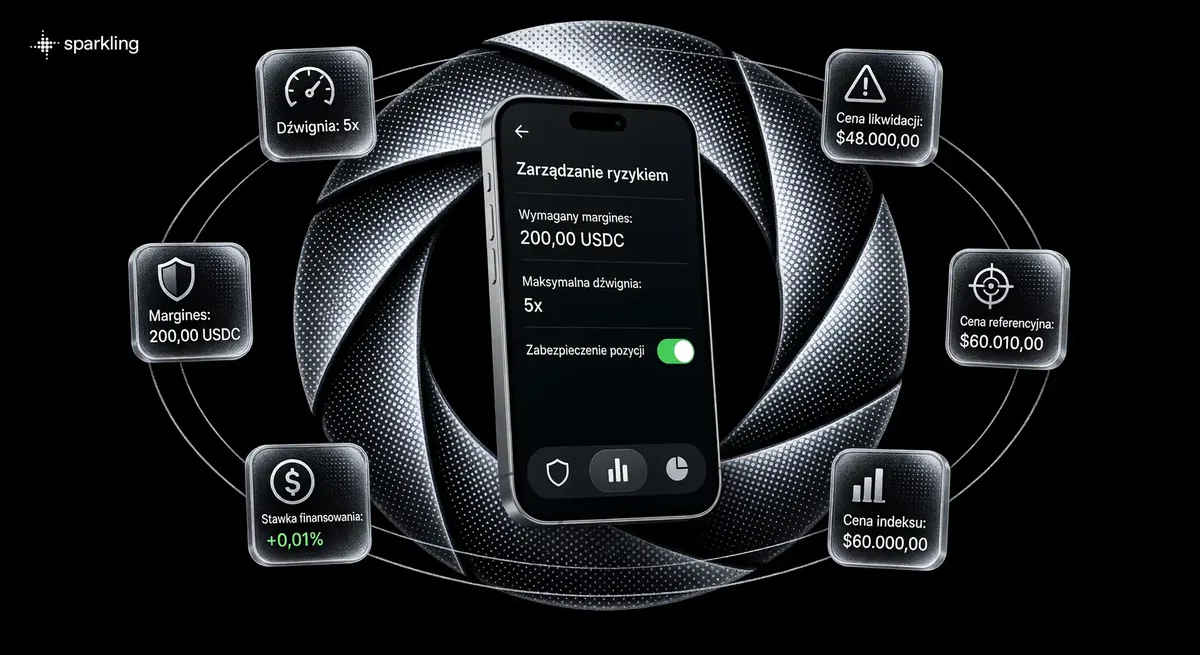
Przy depozycie 200 USD i dźwigni 5× trader może kontrolować pozycję o wartości około 1 000 USD. Dźwignia zwiększa jednak zarówno ekspozycję na zysk, jak i tempo narastania strat.
Margines dzieli się też na dwa modele zarządzania ryzykiem. Isolated margin przypisuje do pozycji tylko określoną z góry kwotę zabezpieczenia, więc maksymalna strata na tej konkretnej pozycji jest ograniczona do tej kwoty. Cross margin wykorzystuje jako zabezpieczenie całe dostępne saldo konta: pozycja ma więcej zapasu przed likwidacją, ale w razie niekorzystnego ruchu ceny na ryzyku są też środki, które formalnie nie były przypisane do tej pozycji.
Tu zaczyna się właściwe ryzyko. Dźwignia nie wybiera strony, którą wzmacnia, działa symetrycznie w obu kierunkach.
Leverage wzmacnia zarówno potencjalny zysk, jak i potencjalną stratę. Pozycja może zostać w całości zlikwidowana, jeśli rynek poruszy się przeciwnie do niej, również przy krótkotrwałym, gwałtownym skoku zmienności. Funding rate generuje dodatkowy, bieżący koszt utrzymania pozycji, a wymagania dotyczące marginu mogą się zmieniać bez wcześniejszego powiadomienia.
Im wyższa dźwignia względem wniesionego marginesu, tym mniejszy ruch ceny potrzebny do likwidacji. To nie jest teoretyczne ostrzeżenie z regulaminu, to bezpośrednia konsekwencja mechaniki pozycji z leverage, do której materiał wraca w sekcji o likwidacji.
Funding rate: bieżący koszt utrzymania pozycji
Funding rate pomaga utrzymywać cenę kontraktu perpetual w pobliżu ceny rynku spot. W zależności od relacji ceny kontraktu do ceny referencyjnej (index price, opisanej w kolejnej sekcji) okresowe płatności są przekazywane między uczestnikami utrzymującymi pozycje long i short. Dokładna metoda obliczania funding rate zależy od platformy, dlatego warto sprawdzić ją w dokumentacji konkretnego venue przed otwarciem pozycji.
Gdy kontrakt perpetual jest wyceniany wyżej niż rynek spot, dodatni funding może powodować płatności od części pozycji long do short. Gdy wycena kontraktu jest niższa od spot, kierunek płatności bywa odwrotny.
Dla osoby utrzymującej pozycję funding rate jest realnym, bieżącym kosztem, rzadziej źródłem dodatkowego przychodu, niezależnym od tego, czy cena samego instrumentu w ogóle się zmienia. Konkretna stawka i częstotliwość naliczania zmieniają się w czasie i zależą od bieżącej sytuacji rynkowej na danym venue, więc nie da się podać jednej uniwersalnej liczby: trzeba sprawdzić ją na żywo, najlepiej w dokumentacji platformy, przed otwarciem pozycji.
Likwidacja pozycji: kiedy giełda zamyka pozycję automatycznie
Do likwidacji dochodzi, gdy margines na koncie spada poniżej wymaganego poziomu utrzymania pozycji (maintenance margin). Giełda albo venue, na którym wykonywana jest transakcja, automatycznie zamyka pozycję, zwykle z utratą wyłożonego zabezpieczenia.
To dzieje się natychmiast i jest nieodwracalne w ramach tej konkretnej pozycji: nawet jeśli cena kilka minut później wraca do poprzedniego poziomu, zlikwidowanej pozycji to już nie dotyczy. Krótki, gwałtowny skok zmienności, tak zwany „wick” na wykresie, bywa wystarczający, by wywołać likwidację, mimo że sytuacja rynkowa chwilę później się normalizuje.
Im wyższa dźwignia zastosowana przy otwarciu pozycji, tym bliżej bieżącej ceny znajduje się poziom likwidacji. Margines i leverage z poprzedniej sekcji nie są więc osobnym tematem od likwidacji, tylko dwiema stronami tego samego mechanizmu.
Mark price i index price: dlaczego cena na wykresie to nie cena likwidacji
Index price to zagregowana cena spot instrumentu bazowego, licząca zwykle z kilku rynków lub giełd naraz, co ma ograniczyć wpływ chwilowej anomalii ceny na jednej platformie. Mark price to wygładzona cena referencyjna, oparta na index price, często z uwzględnieniem premii lub dyskonta samego kontraktu, używana do liczenia niezrealizowanego zysku lub straty i do wyznaczania progu likwidacji.
To rozróżnienie ma znaczenie praktyczne: cena widoczna na wykresie danego kontraktu nie musi być tą samą liczbą, względem której policzona zostanie likwidacja. Mark price nie eliminuje ryzyka likwidacji, zmienia tylko sposób, w jaki jest ono liczone, ograniczając wpływ pojedynczych, chwilowych wahnięć samego kontraktu na ten wynik.
Jak wygląda handel perpetual futures w Sparkling
W Sparkling perpetual futures nie działają jako w pełni autonomiczny trading. Model produktu wygląda w praktyce tak:
Użytkownik określa, czego szuka: instrument, kierunek albo ogólny zamiar; może też ustawić reguły strategii.
Agent analizuje rynek, przygotowuje kierunek, trasę, cenę i opłaty (wielkość pozycji wybierasz Ty).
Agent przygotowuje konkretną propozycję pozycji.
Propozycja jest przedstawiana jako quote do przeglądu, wraz z warunkami transakcji.
Egzekucja następuje tylko po wyraźnym potwierdzeniu i podpisaniu przez użytkownika, nigdy automatycznie.
Reguły ustawione z góry to jeden z trybów pracy agenta, a nie jego jedyna definicja: agent przede wszystkim przygotowuje transakcję, a decyzja zostaje po stronie użytkownika.
Ten sam schemat, agent przygotowuje każdy ruch, a użytkownik go potwierdza, obowiązuje w całym Sparkling, nie tylko w module perpetual futures. Zlecenia na rynku perpetual futures są realizowane przez Hyperliquid dopiero po Twoim potwierdzeniu. Integracja z Lighter jest zapowiedziana, ale nie jest jeszcze dostępna. Sparkling nie jest przy tym bankiem, domem maklerskim, doradcą inwestycyjnym ani custodianem, tylko aplikacją, w której agent przygotowuje transakcje, a wykonywane są wyłącznie te potwierdzone przez użytkownika. Nie jest też instytucją finansową udzielającą porad.
Dostępność w Polsce i status regulacyjny
Dostępność perpetual futures, tak jak prediction markets, zależy od jurysdykcji użytkownika i może się zmieniać bez odrębnego powiadomienia. Polska nie jest wymieniona wprost na liście jurysdykcji z ograniczeniami w regulaminie Sparkling, ale to nie jest równoznaczne z potwierdzeniem pełnej dostępności dla użytkowników retail z Polski: ten punkt wymaga odrębnej weryfikacji na dzień, w którym czytany jest ten tekst.
Sam kontekst regulacyjny w Polsce nie jest jednoznaczny. Rozporządzenie MiCA (UE 2023/1114) obowiązuje w całej Unii od 30 grudnia 2024 roku. Okres przejściowy na krajową rejestrację dostawców usług kryptoaktywów (VASP) zakończył się 1 lipca 2026 roku. Według stanu z sierpnia 2026 roku polskie Ministerstwo Finansów i UKNF nie prowadziły jeszcze krajowej procedury składania wniosków o autoryzację CASP, a sam wpis do polskiego Rejestru Działalności w Zakresie Walut Wirtualnych nie jest równoznaczny z taką autoryzacją. Aktualny status warto sprawdzić samodzielnie, np. na stronach KNF lub Ministerstwa Finansów, bo nie jest to informacja, którą można uznać za stałą.
Kontrakty perpetual są instrumentami pochodnymi. Ich status regulacyjny zależy od konkretnej konstrukcji produktu, platformy i jurysdykcji. Część takich instrumentów może podlegać zasadom dotyczącym instrumentów finansowych i produktów typu CFD/MiFID, a nie wyłącznie przepisom MiCA dotyczącym kryptoaktywów. Dlatego dostępność perpetual futures dla klientów detalicznych może różnić się pomiędzy platformami i krajami. Przed rozpoczęciem handlu należy sprawdzić status konkretnego produktu oraz warunki oferowane przez danego operatora.
Perpetual futures to tylko jeden z modułów handlu kryptowalutami na Sparkling; pozostałe formy handlu, w tym swapy, mają odrębne, szersze zasady dostępności opisane na tamtej stronie.
Źródła i materiały
- ESMA (European Securities and Markets Authority) - zasady dotyczące instrumentów pochodnych i CFD
- KNF (Komisja Nadzoru Finansowego) - aktualny status regulacyjny w Polsce
- oficjalna dokumentacja danej platformy tradingowej dotycząca funding rate i marginu
Czytaj dalej
Aby poznać temat szerzej, zajrzyj do powiązanych poradników Sparkling Polska: portfel kryptowalut i self-custody, handel kryptowalutami, rynki predykcyjne, stablecoiny oraz jak handlować kryptowalutami.
FAQ
Czy można stracić więcej niż wpłacony margines?
Przy pozycjach z leverage margines wyłożony na otwarcie pozycji może zostać utracony w całości w momencie likwidacji. Dokładne zasady dotyczące ewentualnej odpowiedzialności ponad wpłacony margines zależą od konkretnego venue wykonującego transakcję i warto je sprawdzić przed otwarciem pozycji.
Czym różni się perpetual futures od innych produktów krypto na Sparkling?
Perpetual futures to kontrakt na przyszłą cenę instrumentu bez jego fizycznego posiadania, z leverage i funding rate. Reszta handlu na Sparkling, w tym swapy, działa na innych zasadach, bez tych samych mechanizmów ryzyka.
Czy Sparkling gwarantuje dostępność rynków perpetual w Polsce?
Nie. Dostępność zależy od jurysdykcji i może się zmieniać, a status regulacyjny w Polsce nie jest obecnie jednoznaczny, więc nie jest to gwarantowana, stała cecha produktu.
Co się dzieje z pozycją przy nagłym, krótkotrwałym skoku zmienności?
Jeśli margines w takim momencie spadnie poniżej wymaganego poziomu, pozycja zostaje zlikwidowana natychmiast, nawet jeśli cena chwilę później wraca do wcześniejszego poziomu.
Czy leverage jest ustalony na stałe dla każdej pozycji?
Nie ma jednej stałej wartości publikowanej dla wszystkich pozycji. Konkretny poziom dostępnej dźwigni zależy od instrumentu i bieżących warunków na venue wykonującym transakcję, więc trzeba go sprawdzić przy otwieraniu konkretnej pozycji.
Czy Sparkling jest regulowany w Polsce?
Status regulacyjny kryptoaktywów w Polsce zmienia się wraz z wejściem w życie MiCA i nie jest obecnie jednoznaczny. Sparkling nie jest bankiem, domem maklerskim ani zarejestrowaną giełdą, a aktualny stan prawny warto sprawdzić samodzielnie, np. u KNF. Materiał ma charakter informacyjny i nie stanowi indywidualnej rekomendacji inwestycyjnej.
Zbudowany na sprawdzonej infrastrukturze
Sparkling kieruje płynność, swapy i weryfikację tożsamości przez niewielką grupę głęboko zintegrowanych partnerów.

xStocks
Tokenized equities. Stock exposure onchain, around the clock.

Polymarket
Prediction markets. Take a position on real-world events.

Lighter
Coming soonZero-knowledge perpetuals exchange with orderbook-grade execution.

Hyperliquid
High-performance onchain trading and liquidity infrastructure.

0G
The blockchain for AI agents. Compute, storage and data in one stack.

Bebop
Cross-chain swap quotes sourced across venues.
Updated: