Swapy, kontrakty perpetual, tokenizowane akcje i dozwolone rynki predykcyjne, wszystko w self-custody. AI przygotowuje każdą operację. Ty potwierdzasz.
ZALETY
Sparkling przygotowuje transakcje krypto, a Ty zawsze je zatwierdzasz.
Zaloguj się e-mailem. Według sparkl.ing Sparkling jest self-custodial, a frazę seed możesz wyeksportować.
"Pokaż mój PnL" lub "Wymień 100 USDC na ETH". I to wystarczy.
Long, short i hedge, z przygotowaniem przez agenta i Twoim potwierdzeniem.
Swapy między sieciami Solana, Ethereum, TON i Bitcoin (według sparkl.ing). Agent przygotowuje trasę przez DEX-y i mosty, a Ty ją sprawdzasz.
Agent proponuje, Ty zatwierdzasz. Każda wymiana czy transakcja najpierw pokazuje swoją ofertę.
Stablecoin: co to jest, jak działa i do czego służy?
Stan na wrzesień 2026. Materiał ma charakter informacyjny.
Stablecoiny są dziś jednym z najczęściej używanych elementów rynku kryptowalut, a jednocześnie jednym z najsłabiej rozumianych. Ten artykuł wyjaśnia, co to jest stablecoin, jak działa mechanizm powiązania z aktywem referencyjnym, jakie są jego popularne przykłady i, co równie ważne, jakie realne ryzyka się z nim wiążą. Poniższy materiał ma charakter wyłącznie edukacyjny.
Stablecoin w skrócie: najważniejsze informacje
- Stablecoin to kryptowaluta, której wartość jest powiązana (peg) z aktywem referencyjnym, najczęściej dolarem amerykańskim, żeby ograniczyć zmienność typową dla Bitcoina czy Ethereum.
- Peg utrzymuje się trzema sposobami: rezerwami w fiacie (USDT, USDC), nadwyżkowym zabezpieczeniem inną kryptowalutą (DAI) albo mechanizmem algorytmicznym.
- Kurs 1:1 jest celem, nie gwarancją. Depeg dotknął nawet duże, uznane stablecoiny: historia UST z 2022 roku i USDC z 2023 roku to dwa różne, ale równie realne przykłady.
- Cztery konkretne ryzyka warte znajomości: depeg, ryzyko emitenta i kontrahenta, ryzyko smart-contract i sieci, ryzyko płynności.
- Stablecoiny najczęściej służą jako punkt odniesienia w tradingu i swapach krypto, a nie jako produkt inwestycyjny z obiecanym zyskiem.
Co to jest stablecoin?
Stablecoin to kryptowaluta, której wartość jest powiązana z aktywem referencyjnym, najczęściej dolarem amerykańskim, aby ograniczyć typową dla krypto zmienność ceny. Nazwa mówi wprost o celu: „stable” plus „coin”, czyli moneta, która ma się nie ruszać, w świecie, gdzie inne kryptowaluty potrafią zmienić cenę o kilkanaście procent w jeden dzień.
Stablecoin jest cyfrowym aktywem działającym w sieci blockchain. W przeciwieństwie do natywnych aktywów sieci, takich jak BTC czy ETH, stablecoiny są najczęściej emitowane jako tokeny działające w istniejących blockchainach. Bitcoin i Ethereum mają zmienną cenę, wynikającą z podaży i popytu na rynku, bez żadnego mechanizmu, który miałby ją ustabilizować. Stablecoiny są projektowane tak, aby utrzymywać wartość zbliżoną do określonego aktywa referencyjnego, najczęściej dolara amerykańskiego. Technicznie stablecoin to token, który można wysłać na inny adres, zapisać w portfelu czy wymienić, podobnie jak natywne aktywa sieci. Różnica leży więc zarówno w konstrukcji technicznej (token wyemitowany na istniejącym blockchainie kontra aktywo natywne danej sieci), jak i w celu projektowym: dążeniu do stabilnej wartości.
Dla użytkownika krypto stablecoin działa najczęściej jako jednostka odniesienia, coś pomiędzy walutą tradycyjną a kryptowalutą. Pozwala rozliczać transakcje, przechowywać wartość między operacjami czy wyceniać inne aktywa bez konieczności każdorazowej konwersji na złotówki albo dolary poprzez bank. Środki w stablecoinie różnią się jednak od środków na koncie bankowym: nie obejmuje ich gwarancja depozytów, a ich bezpieczeństwo zależy od emitenta lub protokołu, nie od państwowego systemu ochrony wkładów. O różnicach w bezpieczeństwie i gwarancjach piszemy dalej, w sekcji o ryzykach.
Jak działa mechanizm peg: powiązanie z aktywem lub walutą
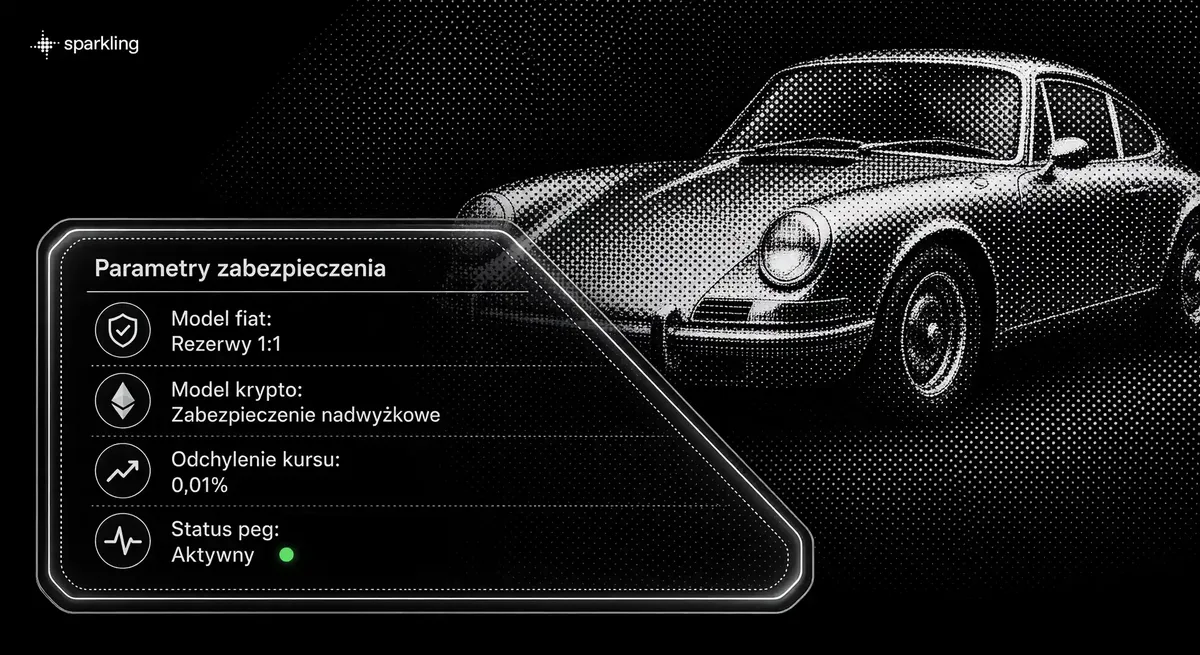
Stablecoin utrzymuje kurs poprzez rezerwy fiat 1:1, nadwyżkowe zabezpieczenie kryptowalutą w smart-kontrakcie albo mechanizm algorytmiczny. Ten ostatni jest historycznie najbardziej podatny na utratę powiązania. Wszystkie trzy podejścia mają jeden cel: żeby 1 token był wart tyle, ile deklaruje jego nazwa. Różnią się tym, co za tym stoi.
| Typ zabezpieczenia | Mechanizm | Przykład | Główne ryzyko |
|---|---|---|---|
| Zabezpieczony fiatem | Emitent trzyma rezerwy w gotówce i krótkoterminowych instrumentach, 1 token = 1 jednostka rezerwy | USDT, USDC | Ryzyko emitenta i kontrahenta |
| Zabezpieczony kryptowalutą | Nadwyżkowe zabezpieczenie (over-collateralization) innymi kryptowalutami w smart-kontrakcie | DAI | Ryzyko smart-contract i zmienności zabezpieczenia |
| Algorytmiczny | Automatyczny mint/burn regulujący podaż, bez pełnego zabezpieczenia aktywami 1:1 | historyczny UST (Terra) | Najwyższe ryzyko depeg |
Stablecoin zabezpieczony fiatem
W modelu opartym na rezerwach emitent utrzymuje pulę aktywów mających wspierać możliwość wykupu tokenów oraz utrzymanie wartości względem aktywa referencyjnego. To najprostszy do zrozumienia model. Emitent, na przykład Tether albo Circle, deklaruje, że na każdy wyemitowany token przypada odpowiadająca mu rezerwa w gotówce, depozytach bankowych lub krótkoterminowych papierach skarbowych. Użytkownik ufa nie kodowi, a temu, że emitent faktycznie posiada te rezerwy i regularnie to potwierdza raportami. Właśnie dlatego przejrzystość i częstotliwość takich raportów bywają tematem dyskusji w branży.
Stablecoin zabezpieczony kryptowalutą
W tym modelu zabezpieczeniem nie są dolary w banku, lecz aktywa kryptograficzne zablokowane w smart-kontrakcie, zwykle w wartości wyższej niż wyemitowany stablecoin, żeby zostawić margines na wahania cen zabezpieczenia. Jeśli wartość zabezpieczenia spadnie za bardzo, protokół automatycznie likwiduje część pozycji, żeby chronić peg. Model nie wymaga jednego centralnego emitenta trzymającego rezerwy fiat, ale zestaw aktywów przyjmowanych jako zabezpieczenie może z czasem obejmować też instrumenty bardziej scentralizowane: pokazuje to przykład DAI opisany w dalszej części. Mechanizm zależy więc od poprawnego działania kodu smart-kontraktu i od stabilności rynku aktywów użytych jako zabezpieczenie.
Stablecoin algorytmiczny
Ten typ nie trzyma pełnego zabezpieczenia aktywami. Zamiast tego wykorzystuje mechanizm podażowy: gdy cena spada poniżej peg, protokół „wypala” (burn) część tokenów, żeby zmniejszyć podaż i podnieść cenę; gdy cena rośnie powyżej peg, emituje (mint) nowe tokeny. Na papierze to eleganckie rozwiązanie: cena reguluje się sama, bez rezerw do zarządzania. Mechanizm zależy jednak od ciągłego zaufania rynku do samoregulacji, a gdy to zaufanie pęka, spirala mint/burn może się nie zatrzymać. Dokładnie to stało się z UST w 2022 roku, o czym piszemy w dalszej części.
USDT, USDC i inne przykłady stablecoinów
Najpopularniejsze stablecoiny to USDT (Tether) i USDC (Circle), oba zabezpieczone rezerwami fiat, oraz DAI, stablecoin zabezpieczony aktywami kryptograficznymi. Każdy z nich odpowiada na to samo pytanie („jak nie stracić na zmienności krypto”) innym mechanizmem zabezpieczenia.
| Stablecoin | Emitent | Typ zabezpieczenia | Główne zastosowanie |
|---|---|---|---|
| USDT | Tether | Fiat-collateralized | Najwyższa płynność, obecny w większości par handlowych na giełdach |
| USDC | Circle | Fiat-collateralized | Popularny w USA i UE, częsty w DeFi i swapach cross-chain |
| DAI | Protokół (dawniej MakerDAO) | Crypto-collateralized (over-collateralized), częściowo z aktywami scentralizowanymi | Zdecentralizowane finanse (DeFi) |
USDT jest najstarszym i najbardziej płynnym stablecoinem na rynku: znajdziemy go praktycznie na każdej większej giełdzie i w większości sieci blockchain. Token jest projektowany tak, aby utrzymywać wartość około 1 USD, a emitent, Tether, utrzymuje określony zestaw aktywów rezerwowych (gotówkę, depozyty bankowe i krótkoterminowe papiery skarbowe) wspierających możliwość wykupu tokenów. USDC działa na tej samej zasadzie, z naciskiem na przejrzystość rezerw i regularne raporty attestation, co czyni go popularnym wyborem w regulowanych częściach rynku, w tym w Unii Europejskiej.
W obu przypadkach warto rozróżniać trzy rzeczy: ryzyko emitenta (czy spółka jest wypłacalna i dobrze zarządzana), ryzyko kontrahenta (czy banki i instytucje trzymające rezerwy działają prawidłowo; to dokładnie zawiodło przy USDC w marcu 2023, opisane w sekcji o depegu) oraz ryzyko samych rezerw (z jakich aktywów się składają i jak szybko można je zamienić na gotówkę). DAI działa inaczej: powstał jako zdecentralizowany stablecoin zabezpieczony aktywami kryptograficznymi, jednak z czasem jego system zabezpieczeń zaczął obejmować również bardziej złożone i częściowo scentralizowane aktywa, więc opisywanie go dziś jako „w pełni zdecentralizowanego” bywa nieprecyzyjne.
Tether i Circle publikują okresowe raporty potwierdzające skład rezerw. To nie jest pełny audyt w rozumieniu księgowym, a bardziej potwierdzenie stanu na dany dzień. Dlatego przy ocenie konkretnego stablecoina liczy się nie tylko sama nazwa, ale też to, jak aktualne i szczegółowe są takie raporty w momencie, gdy czytelnik podejmuje decyzję.
Stablecoin a kurs: czy zawsze jest 1:1? Historia depegu
Nie. Kurs 1:1 jest celem, nie gwarancją. Według szeroko relacjonowanych wydarzeń rynkowych, w maju 2022 algorytmiczny UST (Terra) stracił praktycznie całą wartość, a w marcu 2023 nawet w pełni zabezpieczony fiatem USDC krótkotrwale spadł poniżej 0,90 USD. Oba przypadki są dobrze udokumentowane i pokazują dwa różne mechanizmy utraty peg.
UST był stablecoinem algorytmicznym, powiązanym z tokenem LUNA poprzez mechanizm mint/burn opisany w poprzedniej sekcji. W maju 2022 zaufanie do tego mechanizmu runęło w ciągu kilku dni: masowe wycofywanie środków wywołało spiralę, w której próba obrony peg dodatkowo pogłębiała problem. UST spadł do poziomu bliskiego zeru i nie wrócił do dawnej wartości. To jeden z największych przypadków utraty wartości w historii rynku kryptowalut.
USDC to zupełnie inny przypadek, ale równie ważny do zapamiętania. W marcu 2023 część rezerw Circle, emitenta USDC, była zdeponowana w Silicon Valley Bank, który tego miesiąca upadł. Rynek zareagował paniką, kurs USDC krótkotrwale spadł poniżej 0,90 USD, mimo że sam mechanizm zabezpieczenia fiatem nie był wadliwy. Kurs wrócił do 1:1 po tym, jak władze USA zagwarantowały depozyty w upadłym banku, choć przez kilka dni nikt nie miał pewności, czy tak się stanie.
Wniosek z obu przypadków jest prosty: popularność i wielkość stablecoina nie eliminują ryzyka utraty peg. Mechanizm zabezpieczenia zmniejsza prawdopodobieństwo różnych scenariuszy, ale nie zamienia stablecoina w instrument bez ryzyka.
Jakie ryzyka wiążą się ze stablecoinami
Stablecoiny wiążą się z czterema głównymi ryzykami: depeg, ryzyko emitenta i kontrahenta, ryzyko smart-contract i sieci oraz ryzyko płynności. Żadne z nich nie znika tylko dlatego, że dany stablecoin jest duży, znany albo szeroko używany.
Ryzyko depeg
To ryzyko, że token przestanie odpowiadać wartości aktywa, do którego jest przypisany, tymczasowo albo trwale. Może wynikać z paniki rynkowej, problemów emitenta albo błędu mechanizmu, jak w przypadku UST czy krótkiego epizodu USDC opisanych powyżej. Skala bywa różna: od odchylenia o kilka centów, po całkowitą utratę wartości.
Ryzyko emitenta i kontrahenta
Stablecoin zabezpieczony fiatem jest tak wiarygodny, jak wiarygodny jest jego emitent, a to trzy osobne warstwy ryzyka. Ryzyko emitenta: czy spółka wydająca token jest wypłacalna i prawidłowo zarządzana. Ryzyko kontrahenta: czy banki i instytucje finansowe, w których emitent trzyma rezerwy, same funkcjonują bez zakłóceń (dokładnie to uderzyło w USDC w marcu 2023 po upadku Silicon Valley Bank, opisane w sekcji o depegu). Ryzyko rezerw: z jakich aktywów faktycznie się składają i jak szybko można je zamienić na gotówkę przy masowych wykupach. Publikowane raporty attestation pomagają ocenić te trzy warstwy, ale nie są równoznaczne z pełnym audytem finansowym w każdym przypadku.
Ryzyko smart-contract i sieci
Stablecoiny działają na blockchainie, a to oznacza podatność na błędy w kodzie smart-kontraktu, exploity, ataki na mosty (bridges) łączące różne sieci czy zwykłe awarie albo przeciążenia konkretnego blockchaina. Dotyczy to zwłaszcza modeli zdecentralizowanych, jak DAI, gdzie mechanizm zabezpieczenia w dużej mierze opiera się na kodzie smart-kontraktu, choć część wykorzystywanych aktywów zabezpieczających bywa dziś bardziej scentralizowana.
Ryzyko płynności
W warunkach spokojnego rynku sprzedanie stablecoina po kursie referencyjnym nie jest problemem. W warunkach paniki, jak w marcu 2023 przy USDC, może chwilowo zabraknąć kupujących gotowych płacić pełną cenę, co pogłębia odchylenie od peg nawet bez żadnego błędu w samym mechanizmie zabezpieczenia.
Ten materiał ma charakter informacyjny i nie jest indywidualną poradą inwestycyjną. Stablecoiny, mimo nazwy sugerującej stabilność, nie są wolne od ryzyka i nie gwarantują zachowania wartości w każdych warunkach rynkowych.
Stablecoin w euro i inne waluty fiat
Tak, istnieją stablecoiny w euro, na przykład EURC wydawany przez Circle, ale mają zauważalnie niższą płynność i mniejszą dostępność na giełdach niż USDT czy USDC. Dla europejskiego, w tym polskiego użytkownika brzmi to intuicyjnie atrakcyjnie: brak konwersji dolar-złoty przy każdej transakcji. Rynek jednak nadal jest zdominowany przez stablecoiny dolarowe.
Powód jest prosty: większość globalnego obrotu kryptowalutami, par handlowych na giełdach i protokołów DeFi historycznie rozwijała się wokół dolara. Stablecoiny euro istnieją, są emitowane przez uznane instytucje i podlegają unijnym regulacjom dotyczącym tokenów e-money, ale głębokość rynku, czyli to, jak łatwo kupić lub sprzedać dużą kwotę bez wpływu na cenę, jest wciąż nieporównywalna z USDT czy USDC. To nie wada konstrukcyjna, tylko efekt skali. Im więcej osób i platform korzysta z danego stablecoina, tym płynniejszy staje się rynek.
Cyfrowy dolar a stablecoin: to nie to samo
Nie. Cyfrowy dolar w rozumieniu CBDC (Central Bank Digital Currency) to zobowiązanie banku centralnego, a stablecoin to zobowiązanie prywatnego emitenta lub protokołu. Mechanizm zaufania i gwarancji jest zupełnie inny.
CBDC byłby emitowany bezpośrednio przez bank centralny danego państwa i miałby taki sam status prawny jak tradycyjna waluta gotówkowa czy elektroniczna na koncie bankowym, z pełnym wsparciem instytucji państwowej. Stablecoin, niezależnie od tego, jak duży i rozpoznawalny, jest instrumentem prywatnym: za USDT stoi Tether, za USDC stoi Circle, za DAI stoi zdecentralizowany protokół. Żaden z nich nie ma gwarancji państwowej porównywalnej z tą, jaką miałby cyfrowy dolar banku centralnego.
W potocznym języku medialnym termin „cyfrowy dolar” bywa czasem używany zamiennie z USDT czy USDC, co jest nieprecyzyjne i myli dwa różne mechanizmy. Dla porządku: jeśli ktoś pyta o „cyfrowy dolar” w sensie projektu banku centralnego USA, odpowiedź dotyczy CBDC, nie stablecoinów opisanych w tym artykule.
Do czego służą stablecoiny w praktyce: trading, swapy i codzienny crypto workflow
Stablecoiny służą jako punkt odniesienia w handlu i swapach kryptowalut. Pozwalają przechodzić między aktywami bez konwersji na fiat przy każdej transakcji. To główny, praktyczny powód, dla którego istnieją, poza samą teorią mechanizmu peg opisaną wyżej.
W codziennym korzystaniu z rynku krypto rzadko chce się bez przerwy wracać do złotówek albo dolarów na koncie bankowym. Każde przejście z powrotem do fiatu wiąże się z czasem, opłatą i formalnościami. Stablecoin działa jak przystanek pomiędzy dwoma aktywami: sprzedaje się jedną kryptowalutę za stablecoin, zatrzymuje wartość na chwilę bez pełnej ekspozycji na zmienność rynku, po czym decyduje, co dalej, czy kupić inne aktywo, poczekać, czy rzeczywiście wypłacić na konto bankowe. Osoby, które dopiero zaczynają handlować kryptowalutami, znajdą podstawowe zasady w poradniku o handlu kryptowalutami.
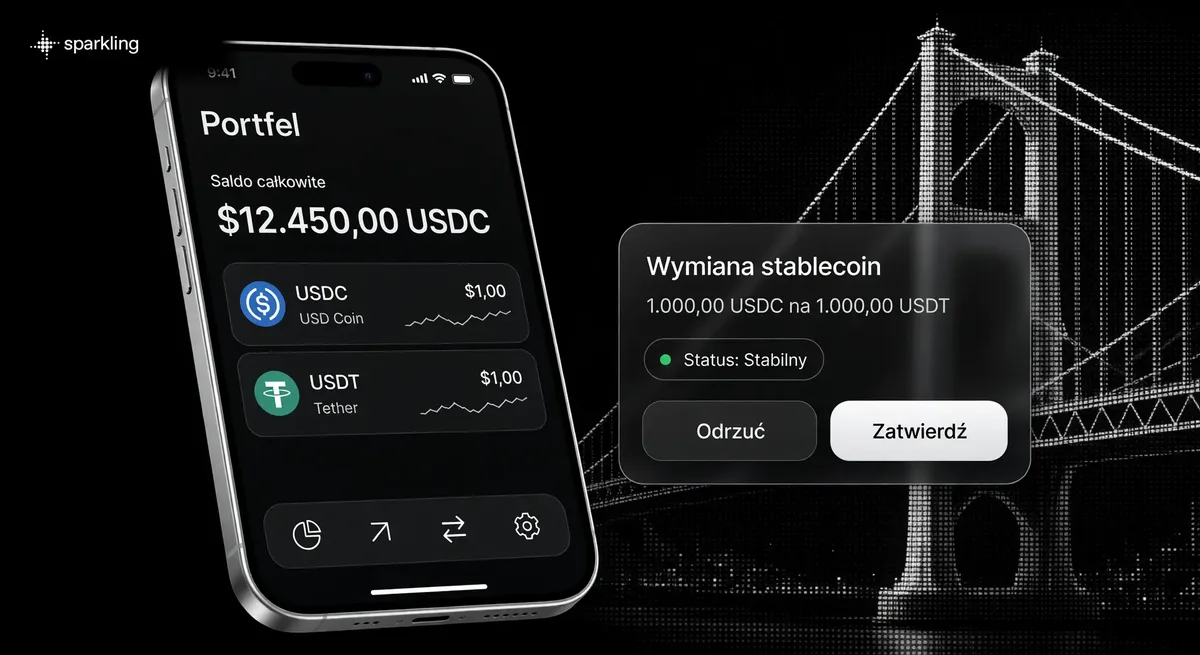
Widać to dobrze przy swapach kryptowalut w aplikacji do handlu, gdzie stablecoin bywa jednym z aktywów po obu stronach transakcji. Swapy w Sparkling odbywają się między sieciami Solana, Ethereum, TON i Bitcoin (według sparkl.ing). Trasa jest przygotowywana przez DEX-y i mosty, a cena pokazana w quote jest szacunkiem, nie ostateczną gwarantowaną kwotą: rzeczywisty kurs wykonania może się nieznacznie różnić w zależności od ruchu rynku. To ważne rozróżnienie, bo „quote” to nie to samo co „cena finalna po potwierdzeniu”. Stablecoin bywa też walutą marginu przy kontraktach perpetual futures: pozycja z lewarem jest wyceniana i rozliczana w stablecoinie, co eliminuje dodatkową ekspozycję na wahania kursu samej waluty marginu.
Po wykonaniu swapu naturalnie pojawia się pytanie, gdzie trzymać otrzymane środki. Odpowiedź zależy od tego, jakiego rozwiązania się używa. Więcej o mechanice przechowywania i o tym, kto faktycznie zarządza kluczami, można znaleźć w osobnym materiale o portfelu do przechowywania kryptowalut. Sama aplikacja do swapów, taka jak Sparkling, nie jest bankiem, brokerem ani doradcą inwestycyjnym: nie doradza, co kupić, tylko wykonuje operację, którą użytkownik sam zatwierdza.
Jaki stablecoin wybrać: na co zwrócić uwagę
Wybierając stablecoin, warto sprawdzić typ zabezpieczenia, transparentność raportów rezerw emitenta, realną płynność i historię ewentualnych epizodów depegu. Nie ma jednego uniwersalnie „najlepszego” wyboru, bo zależy to od tego, do czego stablecoin ma służyć.
- Typ zabezpieczenia. Fiat-collateralized (USDT, USDC), crypto-collateralized (DAI) czy algorytmiczny: każdy niesie inny profil ryzyka opisany w sekcji o mechanizmie peg.
- Transparentność emitenta. Czy raporty rezerw są publikowane regularnie, czy są aktualne i czy pochodzą od rozpoznawalnej instytucji, którą łatwo zweryfikować.
- Płynność w praktyce. Czy dany stablecoin jest dostępny na platformie, z której korzysta się codziennie, i czy da się go wymienić bez dużego wpływu na cenę.
- Historia peg. Czy dany token miał już epizody depegu, jak długo trwały i co je wywołało. To mówi więcej niż sama nazwa czy wielkość kapitalizacji.
To zestaw kryteriów do analizy, nie rekomendacja konkretnego produktu. Decyzja zależy od tego, na jakiej platformie się działa, w jakiej sieci blockchain i do jakiego celu: trading, przechowywanie wartości między transakcjami czy coś innego.
Źródła i materiały
- Circle - oficjalna dokumentacja rezerw USDC
- Tether - Transparency Report
- MakerDAO / Sky - oficjalna dokumentacja protokołu DAI
FAQ
Czy stablecoin to inwestycja z gwarantowanym zyskiem?
Nie. Stablecoin ma ograniczać zmienność, a nie generować zysk. Sam mechanizm peg nie obiecuje żadnej dochodowości, a produkty reklamujące „zarabianie na stablecoinach” niosą dodatkowe ryzyko wykraczające poza sam token.
Czy stablecoin może stracić wartość?
Tak. Historia UST z maja 2022 i krótki epizod USDC z marca 2023 pokazują, że depeg jest realnym scenariuszem, nawet dla dużych i szeroko używanych stablecoinów.
Czym stablecoin różni się od Bitcoina?
Bitcoin nie ma mechanizmu peg, jego cena wynika swobodnie z podaży i popytu na rynku. Stablecoin ma zaprojektowany cel utrzymania stałej wartości względem konkretnego aktywa, najczęściej dolara.
Czy stablecoiny są legalne w Polsce?
Posiadanie i wymiana stablecoinów nie jest w Polsce zakazane, a rynek kryptowalut w Unii Europejskiej podlega ramowej regulacji MiCA obowiązującej od końca 2024 roku. Szczegółowy status regulacyjny konkretnych emitentów i platform zmienia się w czasie, dlatego przy podejmowaniu decyzji finansowych warto sprawdzić aktualny stan na stronie KNF, a nie opierać się wyłącznie na tym artykule.
Czy aplikacja do swapów, jak Sparkling, jest giełdą kryptowalut?
Nie w tym sensie. Sparkling zgodnie z modelem produktu nie działa jak klasyczna scentralizowana giełda prowadząca własną księgę zleceń. Wykonuje konkretne operacje, takie jak swap, które użytkownik samodzielnie zatwierdza.
Gdzie przechowuje się stablecoiny po zakupie lub swapie?
Zwykle w portfelu kryptowalutowym: custodialnym, gdzie kluczami zarządza dostawca, albo self-custody, z pełną kontrolą nad kluczami po stronie użytkownika. Sparkling to self-custodial trading app: środki po swapie zostają na jednym self-custodial saldzie, Twoje klucze zostają przy Tobie, a frazę seed możesz w każdej chwili wyeksportować. Różnice między tymi modelami i to, co to znaczy w praktyce dla bezpieczeństwa środków, opisujemy w materiale o portfelu kryptowalut.
Zbudowany na sprawdzonej infrastrukturze
Sparkling kieruje płynność, swapy i weryfikację tożsamości przez niewielką grupę głęboko zintegrowanych partnerów.

xStocks
Tokenized equities. Stock exposure onchain, around the clock.

Polymarket
Prediction markets. Take a position on real-world events.

Lighter
Coming soonZero-knowledge perpetuals exchange with orderbook-grade execution.

Hyperliquid
High-performance onchain trading and liquidity infrastructure.

0G
The blockchain for AI agents. Compute, storage and data in one stack.

Bebop
Cross-chain swap quotes sourced across venues.
Updated: